Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, navzdory zvýšení úrokové sazby a zhoršení prognózy ČNB stran deficitů
Vládní i opoziční politici hledají důvody povážlivě zdražujících hypoték. První viní Českou národní banku a její čtvrteční zvýšení základní úrokové sazby na rovná čtyři procenta. Druzí zase spatřují důvod zdražování hypoték ve vládních deficitech a zadlužování.
Obě strany barikády se ovšem mýlí.
V tomto týdnu, který v posledních minimálně takřka třiceti letech nemá obdoby, totiž ve skutečnosti vznikly podmínky pro zlevnění hypoték. A to přesto, že nedošlo k žádnému oznámení snížení deficitu nebo zadlužení Česka či podobně pozitivní zprávě stran veřejných financí ČR. Naopak, ČNB svoji prognózu deficitu letos i v příštích letech znatelně zhoršila.
Abychom pochopili proč, osvětleme nejprve v čem ona naprostá mimořádnost tohoto týdne spočívá. ČNB sice zvýšila svoji základní sazbu, o 25 bazických bodů, avšak sazba tříletého úrokového swapu klesla, a to hned o zhruba 29 bazických bodů. Jde o první týden minimálně od března 1998, od kdy je v terminálu Bloomberg k dispozici souvislá časová řada, v němž došlo ke zvýšení základní úrokové sazby ČNB a zároveň k poklesu sazby tříletého korunového úrokového swapu v rozsahu větším, než odpovídá zvýšení základní sazby ČNB.
Tříletý swap je zásadní z toho důvodu, že momentálně nejrozšířenější fixační období při poskytování hypoték v Česku je období právě tříleté. Banky, které v Česku poskytují hypotéky, si prostřednictvím swapů vyměňují – „swapují“ – pohyblivou úrokovou za pevnou. Protistranou této výměny jsou jim třeba velké nadnárodní bankovní skupiny. Takže banka poskytující hypotéku platí nadnárodní skupině pevný úrok, přičemž dostává úrok pohyblivý.
Přibližme si to na zjednodušeném příkladu.
Pokud banka poskytne hypotéku s tříletou fixací za 5 %, kterou financuje z klientských vkladů úročených 3 %, její úroková marže činí 2 procentní body. Jestliže ale ve druhém roce fixačního období vzrostou tržní úrokové sazby a banka musí zvýšit úročení vkladů na 4 % (aby jí klienti z řad střadatelů neutekli ke konkurenci), její marže klesne na jediný procentní bod. Banka se však může proti takovému vývoji předem zajistit právě úrokovým swapem. Pokud si sjedná, že bude po tři roky platit pevný úrok 3 % a na oplátku inkasovat pohyblivý úrok, který vzroste stejně jako úročení jejích vkladů, získá při jeho zvýšení na 4 % ze swapu čistý výnos jednoho procentního bodu. Ten přesně vykompenzuje zvýšené náklady na vklady, takže její výsledná úroková marže zůstane na původních dvou procentních bodech.
Sazba swapů je tak pro banku stěžejním nákladem financování hypotéky, takže se od ní ceny hypoték odvíjejí již poměrně těsně. Swapové sazby kotují ony velké nadnárodní bankovní skupiny, které jsou tuzemské bance protistranou. V uplynulém týdnu tedy tyto nadnárodní skupiny usoudily, že mohou sazbu tříletého swapu snížit, a to tedy dokonce v rozsahu větším, než jaký odpovídá zvýšení základní sazby ČNB. To se skutečně nepřihodilo minimálně od roku 1998.
Co nadnárodní skupiny k tak neobvyklému kroku vedlo? Hlavně dvě věci.
Zaprvé, historicky mimořádný výprask republikánů ve volbách do Kongresu v polovině prezidentského období. Jeho nebývalost je patrná třeba z toho, že podle některých měřítek srovnatelný debakl zaznamenali republikáni naposledy před zhruba půlstoletím, v důsledky aféry Watergate. Výsledek nynějších voleb nejen fiskálně spoutává administrativu Donalda Trumpa, ale navíc signalizuje, že jeho nástupcem v Bílém domě bude demokratický, nikoli republikánský kandidát. To znamená nejen možnou nižší fiskální rozmáchlost USA v dalších dvou letech, ale dost možná i v následujících čtyřech. Dohromady tedy v šesti dalších letech bude třeba vydávat méně dluhopisů vlády USA, kalkulují nyní trhy. To tlačí výnos amerického vládního dluhu níže, protože narůstá cena již existujících dluhopisů – když jich má být v dalších minimálně šesti letech méně, mají-li tedy být o něco vzácnější, roste totiž tedy cena i těch stávajících. A podobně jako při růstu ceny bytů klesá při nezměněném nájemném jejich (nájemní) výnos, klesá tedy také výnos amerických dluhopisů.
A protože je dolar, za který se americké dluhopisy prodávají, světovou rezervní měnou číslo jedna a trh s americkým dluhem zase světově největší, tlačí nižší výnos na dluhu americkém níže také třeba výnos na dluhu německém, ba českém. Když se investoři spokojí s nižším výnosem z půjčení americké vládě, spokojují se za jinak stejných podmínek s nižším výnosem z půjčení vládě německé či české. Není tak rozhodně náhodné, že třeba výnos pětiletých dluhopisů vlády ČR klesl v tomto týdnu o zhruba 27 bazických bodů, nejvýrazněji od července 2024.
Právě i vývoj výnosů dluhopisů vlády ČR berou zmíněné nadnárodní bankovní skupiny v potaz, když kotují sazby korunových úrokových swapů. Sledují ovšem také, jaký vývoj v nadcházející době čeká Česká národní banka. Ta sice jako základní nastavuje pouze krátkodobou úrokovou sazbu – totiž čtrnáctidenní repo sazbu – avšak zhruba 80 čtrnáctidenních období nakonec pokrývá období tří let. Takže nadnárodní skupiny sledují a vyhodnocují i to, jakou základní úrokovou sazbu ČNB v této zhruba osmdesátce dvoutýdenních období nastaví. A tady ČNB v uplynulém týdnu notně překvapila.
ČNB sice nepřekvapivě základní sazbu zvýšila, ovšem překvapila tím, že se tak stalo jen těsnou většinou sedmičlenné bankovní rady. Pro zvýšení sazby byli čtyři její členové, pro stabilitu sazeb zbylí tři. Z toho si nadnárodní bankovní domy, které kotují swapové sazby, odnášejí nečekaný poznatek: další utahování měnových podmínek v Česku je citelně méně pravděpodobné, než dosud mínily. Jestliže už nyní má skoro polovina bankovní rady problém se zvyšováním sazeb, další zvýšení – která byla do kotací tříletých swapů již částečně zahrnuta – jsou méně pravděpodobná, než se soudilo. Proto ve čtvrtek odpoledne došlo k poklesu swapových sazeb nikoli v okamžiku, kdy ČNB oznámila snížení základní sazby, ale až v okamžiku, kdy její guvernér při následné tiskové konferenci oznámil, že se tak stalo jen těsnou většinou jediného hlasu.
Sečteno podrženo, nečekaně těžký debakl republikánů ve volbách do Kongresu a nečekaná rozpolcenost bankovní rady ČNB představují dva klíčové důvody, proč v uplynulém týdnu zcela mimořádně klesla sazba tříletých swapů v rozsahu větším, než v jakém ČNB zvýšila svoji sazbu základní. Vskutku, ČNB svojí rozpolceností, která signalizuje její méně přísnou měnovou politiku v nadcházející době, než jaká se dosud předpokládala, přispěla ke zlevnění ceny popsané swapové výměny. Tedy ke zlevnění nákladů financování hypoték pro banky v ČR.
I když tedy vládní politici lamentují, že ČNB zvýšením základní sazby hypotéky dále zdraží, ta naopak nakročila k jejich zlevnění. Protože nadnárodní banky, které kotují swapové sazby, měly ve svém tříletém výhledu zvýšení základní sazby ČNB dávno zahrnuto. A kromě něj částečně ještě i další zvýšení, k nimž však kvůli rozpolcenosti bankovní rady ČNB už při nynějším zvýšení vlastně vůbec nemusí dojít.
Ovšem stejně jako se mýlí politici vládní, jsou na omylu také ti opoziční. Ti tvrdí, že hypotéky zdražují, protože rostou deficity státního rozpočtu a zadlužení ČR. Vycházejí ze zjednodušeného pohledu, že banky, které hypotéky poskytují, se rozhodují, zda půjčí právě na hypotéku, nebo místo toho státu – prostřednictvím nákupu jeho dluhopisu. A když roste výnos na vládních dluhopisech ČR, musí o to vyšší úrok žádat na hypotéce, aby si jim rizikovější hypoteční půjčování vyplatilo. Pokud by tato logika bezezbytku platila, pak by i opoziční politici museli konstatovat, že tento týden znamená nakročení k levnějším – nikoli dražším – hypotékám. Vždyť už jsme si řekli, že výnos pětiletého dluhopisu vlády ČR v něm klesl nejvýrazněji od července 2024 (o již uvedených 27 bazických bodů), stejně jako výnos dluhopisu tříletého (o 22 bazických bodů).
K nejvýraznějšímu týdennímu poklesu výnosu tří- či pětiletých dluhopisů vlády v ČR za skoro 2,5 roku došlo přesto, že vláda nepřistoupila k žádnému přehodnocení přístupu k veřejným financím. Naopak, ČNB koncem týdne zveřejnila svoji prognózu, dle níž schodek veřejných financí ČR letos dosáhne 2,8 % HDP, namísto dosud prognózovaných 2,6 % HDP. Příští rok by měl činit 3,4 % HDP a v roce 2028 3,3 % HDP, i když ještě v srpnu centrální banka předpokládala schodek pro oba roky na úrovni 2,9 % HDP.
Navzdory citelnému zhoršení výhledu ČNB stran vládních deficitů tedy ale výnos tří- či pětiletých dluhopisů té samé vlády v tomto týdnu klesl nejvýrazněji za takřka 2,5 roku, jak už víme. Výnos těchto dluhopisů klesal i v pátek, tedy v den zveřejnění nových prognóz ČNB ohledně deficitů.
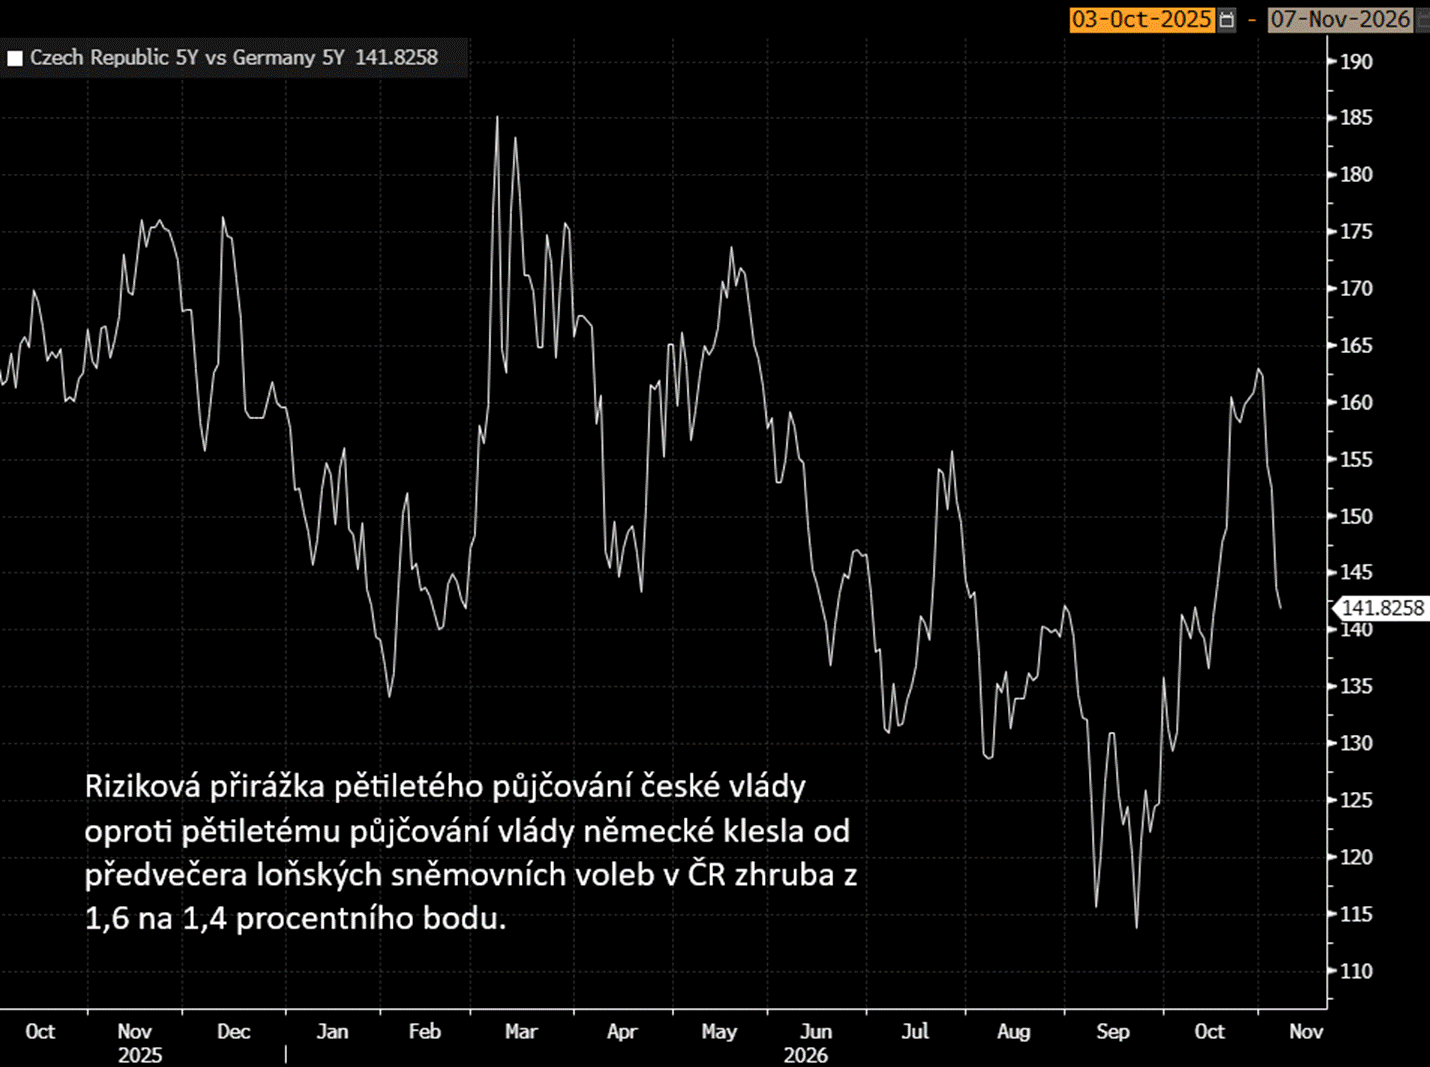
Navíc, například výnos pětiletých dluhopisů vlády ČR nyní překonává výnos pětiletých dluhopisů vlády německé o 142 bazických bodů. Těsně před loňskými říjnovými volbami, z nichž vzešla současná česká vláda, daný rozdíl činil 163 bazických bodů. Jinými slovy, riziková přirážka Česka vůči Německu od sněmovních voleb klesla ze zhruba 1,6 na 1,4 procentního bodu (viz graf Bloombergu níže). Německé dluhopisy jsou trhy dlouhodobě obecně považovány za klíčové mezinárodní srovnávací měřítko, neboť německá vláda představuje z jejich hlediska tradičně fiskálně ukázněného dlužníka. Jestliže se tedy česká riziková přirážka vůči fiskálně ukázněnému Německu od sněmovních voleb snížila, těžko na odborné úrovni argumentovat, že za zdražování hypoték může fiskální neukázněnost české vlády.
Pro sazby hypotéky jsou stěžejní sazby swapů, ne výnosy dluhopisů. A sazby swapů v tomto týdnu mimořádně poklesly v rozsahu větším, než v jakém ČNB zvýšila svoji sazbu. A výrazně poklesly i přesto, že ČNB citelně zhoršila výhled vývoje deficitů a celých veřejných financí. To dobře ilustruje, že veřejnosti předkládané důvody zdražujících hypoték – zvýšení základní sazby ČNB nebo zadlužování této vlády – jsou vlastně falešné. Skutečný důvod je třeba hledat někde jinde, ponejvíce v Bílém domě ve Washingtonu…
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Sdílejte článek na sociálních sítích nebo emailem

Fotogalerie na bydlet.cz, nejlépe hodnocené fotografie





Články Hypotéky
- Nové nabíjecí stanice Jackery jsou až o třetinu lehčí a zvládnou o polovinu víc nabíjecích cyklů
- Peníze na hypotéky bankám zlevňují i po dnešním zvýšení sazeb ČNB. Za poslední týden prudce zlevnily kvůli Trumpovu volebnímu debaklu, dnes je táhne dolů i rozpolcená bankovní rada ČNB
- ČNB podruhé letos zvyšuje úroky. Hypotéky mohou zdražit nad šest procent, přestože tržní sazby dnes prudce klesají
- ČNB podle očekávání zvýšila základní úrokové sazby. Hypotéky mají další prostor k růstu
- Whose Energy, Whose Security? - v Diplomatické akademii proběhla panelová diskuse o energetické bezpečnosti (video)