Nájem, nebo hypotéka v roce 2026? Splátka je v ČR o 5 900 Kč vyšší, v Praze o více než 11 tisíc
Nájem dvoupokojového bytu o ploše 50 m² vychází v celorepublikovém modelu pro rok 2026 na 16 256 Kč měsíčně, zatímco modelová splátka hypotéky na 22 159 Kč. Rozdíl činí téměř 5 904 Kč měsíčně, tedy přibližně 70 800 Kč za rok. V Praze je rozdíl ještě výraznější – přesahuje 11 tisíc korun měsíčně. Jedinou výjimkou je Ústecký kraj, kde modelová splátka hypotéky vychází mírně níže než nájem.
Analýza projektu Realiťák roku a Realitního fóra ČR vychází z datového podkladu kombinujícího data ČSÚ, ČBA, DataStat, CEMAP – cenové mapy a portálu Reality.iDNES.cz. Model pracuje s dvoupokojovým bytem o ploše 50 m², hypotékou při 80% LTV, splatností 30 let a dvěma mediánovými čistými příjmy domácnosti.
„Rozdíl mezi nájmem a splátkou hypotéky je dnes viditelný na první pohled, ale rozhodování domácnosti nesmí skončit jen u jedné měsíční částky. Vlastník splácí jistinu a vytváří majetek, současně ale potřebuje vlastní kapitál, rezervu na opravy a nese dlouhodobé riziko. Nájemník má nižší vstupní bariéru a větší flexibilitu,“ říká Monika Lukášová , ředitelka projektu Realiťák roku.
Před deseti lety byla situace opačná
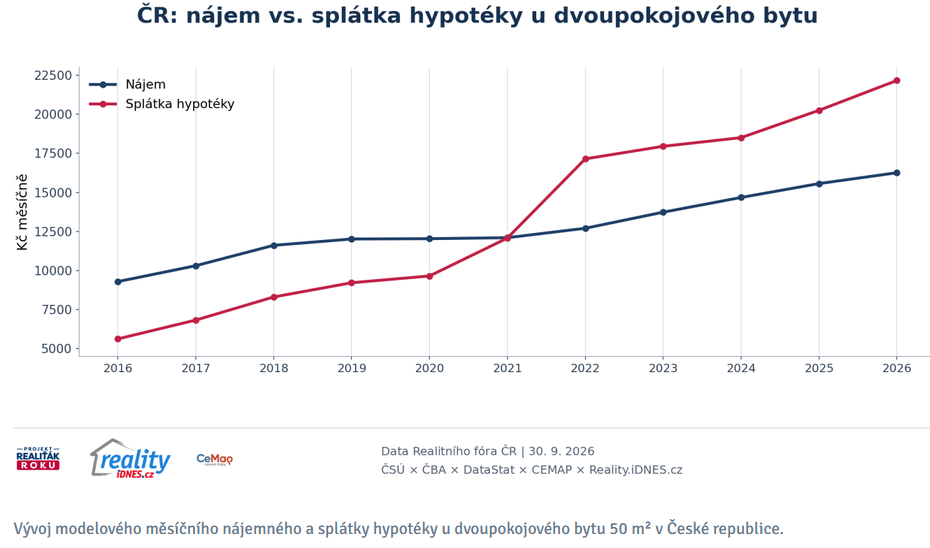
Desetileté srovnání ukazuje výraznou změnu.
V roce 2016 vycházel modelový měsíční nájem na přibližně 9 292 Kč, zatímco splátka hypotéky pouze na 5 625 Kč. Z pohledu měsíčního cash-flow tedy bylo vlastnické bydlení levnější asi o 3 666 Kč.
V roce 2021 se obě částky téměř vyrovnaly – nájem činil přibližně 12 100 Kč a splátka 12 077 Kč. Zlom nastal v roce 2022, kdy modelová splátka vzrostla přibližně na 17 145 Kč, zatímco nájem byl kolem 12 704 Kč.
Od té doby zůstává modelová splátka nad nájemným a v roce 2026 se rozdíl rozšířil téměř na šest tisíc korun měsíčně. Za změnou stojí kombinace výrazně vyšších cen bytů a dražšího financování oproti období mimořádně nízkých hypotečních sazeb.
Praha: rozdíl 11 297 Kč. Ústecký kraj je jedinou výjimkou
Celorepublikový průměr zároveň skrývá mimořádně velké regionální rozdíly.
V Praze vychází modelový nájem na 22 528 Kč měsíčně, zatímco splátka hypotéky na 33 825 Kč. Rozdíl činí 11 297 Kč.
V Jihomoravském kraji je rozdíl 6 526 Kč, ve Středočeském kraji 5 217 Kč a v Jihočeském kraji 4 516 Kč.
Na opačném konci je Ústecký kraj. Modelový nájem zde činí 10 778 Kč a splátka hypotéky 10 135 Kč. Splátka je tak o 643 Kč měsíčně nižší než nájem. Je to jediný ze 14 krajů, kde model pro rok 2026 přináší tento výsledek.
„Celorepublikový průměr je užitečný pro orientaci, ale dokáže zakrýt obrovské regionální rozdíly. Praha a Ústecký kraj jsou v tomto modelu dva úplně jiné světy. Proto je nutné pracovat současně s lokální cenou nemovitosti, lokálním nájemným a příjmy domácnosti,“ doplňuje Petr Makovský , výkonný ředitel Reality.iDNES.cz a zakladatel projektu Realiťák roku.
Kolik příjmů bydlení spotřebuje?
Model pracuje se dvěma mediánovými čistými příjmy domácnosti.
V celé České republice odpovídá v roce 2026 modelový nájem přibližně 21,7 % čistého příjmu domácnosti, zatímco splátka hypotéky 29,5 %.
V Praze činí zatížení přibližně 25,3 % u nájmu a 38,1 % u hypotéky. Ve Středočeském kraji jde o 21,6 % proti 28,5 %.
Ústecký kraj vychází opět výrazně odlišně: nájem odpovídá přibližně 15,1 % a splátka hypotéky 14,2 % modelového čistého příjmu domácnosti.
Hlavní čísla pro rok 2026
- ČR: nájem 16 256 Kč | hypotéka 22 159 Kč | rozdíl +5 904 Kč
- Praha: 22 528 Kč | 33 825 Kč | +11 297 Kč
- Jihomoravský kraj: 17 139 Kč | 23 665 Kč | +6 526 Kč
- Středočeský kraj: 16 239 Kč | 21 456 Kč | +5 217 Kč
- Moravskoslezský kraj: 11 417 Kč | 13 660 Kč | +2 243 Kč
- Karlovarský kraj: 10 911 Kč | 12 215 Kč | +1 304 Kč
- Ústecký kraj: 10 778 Kč | 10 135 Kč | −643 Kč.
Nižší nájem neznamená automaticky výhodnější bydlení
Model ukazuje především měsíční cash-flow. Není automatickou odpovědí na otázku, zda se konkrétní domácnosti více vyplatí nájem, nebo koupě.
U hypotéky část měsíční splátky umořuje jistinu a zvyšuje vlastní podíl domácnosti na nemovitosti. Na druhé straně musí kupující při 80% LTV disponovat přibližně 20 % ceny bytu z vlastních prostředků a zároveň potřebuje rezervu na údržbu, opravy, pojištění a další náklady vlastnictví.
Model také nezohledňuje budoucí růst či pokles hodnoty nemovitosti, alternativní výnos peněz použitých na akontaci, budoucí refixaci hypotéky nebo hodnotu flexibility nájemního bydlení.
Pro domácnost je proto důležité pracovat minimálně se třemi otázkami:
- Měsíční dostupnost – kolik z čistých příjmů spolyká nájem nebo splátka?
- Vstupní bariéra – kolik vlastních prostředků je potřeba ke koupi?
- Dlouhodobá bilance – jakou roli hraje splácení jistiny, údržba, budoucí hodnota nemovitosti a flexibilita?
Hlavní závěr
Ještě před deseti lety byla modelová splátka hypotéky výrazně nižší než nájemné. Dnes je situace ve většině České republiky opačná.
U modelového dvoupokojového bytu o 50 m² je v roce 2026 celorepubliková splátka téměř o 5 900 Kč měsíčně vyšší než nájem. V Praze přesahuje rozdíl 11 tisíc korun, zatímco Ústecký kraj je jediným regionem, kde modelová splátka vychází o několik set korun níže než nájemné.
To ale neznamená, že nájem je automaticky ekonomicky výhodnější. Rozhodnutí musí vycházet z konkrétní ceny bytu, skutečného nájemného, vlastních zdrojů, nabídky banky, finanční rezervy a délky plánovaného bydlení.
Sdílejte článek na sociálních sítích nebo emailem

Fotogalerie na bydlet.cz, nejlépe hodnocené fotografie


Články Reality
- Ideální byt podle Čechů? S balkonem, sklepem a parkovacím stáním
- Český realitní trh za 10 let: byty +214 %, domy +232 %, garáže +372 %. Trh je zároveň výrazně rychlejší
- Vsetín odmítá ustupovat dlužníkům. Starosta Vsetína Jiří Čunek odeslal otevřený dopis předsedovi vlády ČR Andreji Babišovi
- Porota Best of Realty nominovala sedm desítek projektů
- Více než dvě třetiny obchodních ploch v Česku jsou starší 15 let. Trh čeká vlna modernizací