České hypotéky zdražují kvůli mezinárodním vlivům, nikoli kvůli vládním deficitům. Dokládá to srovnání s Dánskem
Nynější zdražování hypoték v Česku je podle vývoje finančních trhů důsledkem mezinárodních faktorů, nikoli rostoucího zadlužení českého státu a schodků jeho veřejných financí. Vyplývá to ze srovnání ceny tříletých peněz pro české a dánské banky, založeného na datech agentury Bloomberg. Dánsko přitom patří k fiskálně nejzdravějším zemím Evropské unie, hospodaří s přebytky a vykazuje výrazně nižší veřejné zadlužení než Česko.
Cena tříletých peněz, vyjádřená sazbou tříletého úrokového swapu, představuje důležitý ukazatel nákladů bank na poskytování hypoték s tříletou fixací. Právě ta patří v Česku k nejčastěji sjednávaným. Vývoj swapových sazeb se do úročení nově nabízených hypoték promítá se zpožděním, orientačně kolem čtyř měsíců. Pro vysvětlení nynějšího zdražování hypoték je proto podstatný zejména vývoj tržních sazeb z letošního června a července.
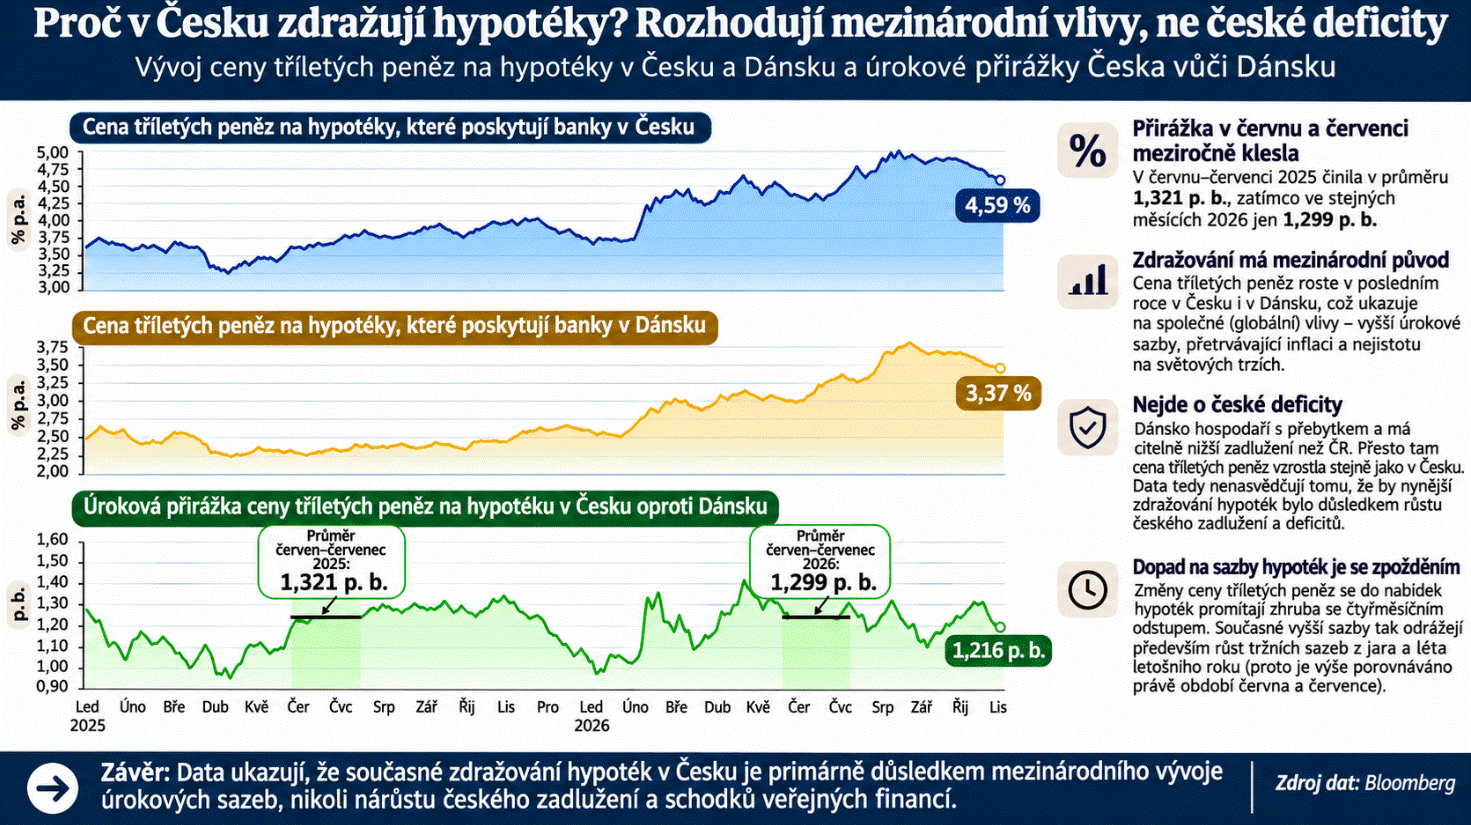
V těchto dvou měsících přitom byla česká úroková přirážka vůči Dánsku meziročně dokonce nižší (viz spodní graf na obrázku níže). Zatímco v červnu a červenci 2025 činil průměrný rozdíl mezi českou a dánskou tříletou swapovou sazbou 1,321 procentního bodu, ve stejných měsících roku 2026 dosahoval pouze 1,299 procentního bodu. Přirážka se tak meziročně snížila o 0,022 procentního bodu, tedy o 2,2 bazického bodu.
Toto zjištění je významné. Jestliže by za nynějším zdražováním hypoték stály rostoucí české vládní deficity a zadlužování, toto zhoršení domácí fiskální pozice by projevilo růstem české úrokové přirážky vůči fiskálně výrazně zdravějšímu Dánsku. Jenže v rozhodujícím období letošního léta se stal pravý opak.
Tříleté peníze totiž zdražovaly v obou zemích.
To ukazuje na podstatnou roli společných mezinárodních faktorů, zejména vývoje globálních výnosů dluhopisů, inflačních očekávání a přehodnocování budoucí měnové politiky. Český trh tak není izolovaným ostrovem, jehož hypoteční sazby by určovaly tuzemské rozpočtové schodky.
Podle posledních hodnot zachycených v grafu dosahuje česká tříletá swapová sazba přibližně 4,59 procenta, zatímco dánská 3,37 procenta. Rozdíl činí zhruba 1,22 procentního bodu. Samotná skutečnost, že úroková přirážka zůstává relativně stabilní, přestože cena peněz v obou ekonomikách výrazně vzrostla, dále podporuje vysvětlení založené na společných tržních vlivech.
Srovnání ovšem neznamená, že české veřejné finance nemohou hypoteční sazby ovlivňovat vůbec. Fiskální politika se může promítat do rizikových prémií, inflačních očekávání i dlouhodobých výnosů státních dluhopisů. Uvedená data však nepodporují tvrzení, že právě současné zhoršování českých veřejných financí stojí za nynějším zdražováním hypoték.
Politici by proto měli být při připisování růstu hypotečních sazeb vládním deficitům zdrženlivější. Srovnání s Dánskem totiž ukazuje, že české hypotéky zdražují v prostředí širšího mezinárodního růstu ceny peněz, který zcela srovnatelně zasahuje i země s mimořádně zdravými veřejnými financemi.
Lukáš Kovanda, Ph.D.
Hlavní ekonom, Trinity Bank
TRINITY BANK
Trinity Bank působí na finančním trhu již 25 let a vznikla transformací Moravského Peněžního Ústavu – spořitelního družstva. Má více než 92 000 klientů a její bilanční suma přesahuje 65 miliard Kč.
Trinity Bank se specializuje na privátní a korporátní bankovnictví, u fyzických osob se zaměřuje především na vkladové a spořicí produkty, které nabízejí nadstandardní zhodnocení úspor.
Více informací na: www.trinitybank.cz
Sdílejte článek na sociálních sítích nebo emailem

Fotogalerie na bydlet.cz, nejlépe hodnocené fotografie


Články Hypotéky
- Polovina bytů v Re.Startu Petynka je prodána, dům doplní supermarket a další služby
- Ceny bytů rostou o 7,8 % za metr, ale celková cena jen o 1,2 %. V Praze a Brně je dokonce nižší. Nová data ukazují proč
- Za dražší hypotéky nelze automaticky vinit státní dluh a deficity. Historická data takové vysvětlení nepotvrzují
- Čím víc si bude půjčovat vláda, tím dražší budou hypotéky. A mohli bychom to vidět?
- Politici obou stran barikády se mýlí: v tomto týdnu Česko nakročilo ke zlevnění (ne zdražení) hypoték, navzdory zvýšení úrokové sazby a zhoršení prognózy ČNB stran deficitů